Ulga termomodernizacyjna pozwala odliczyć od dochodu albo przychodu wydatki na termomodernizację istniejącego domu jednorodzinnego. Limit wynosi 53 000 zł na podatnika. Inwestycję trzeba zakończyć w ciągu 3 lat, a wydatki potwierdzić fakturami VAT. Nie jest to dotacja, lecz odliczenie podatkowe. Kwota zwrócona lub sfinansowana z programu pomocowego nie może zostać odliczona ponownie.
Kto może skorzystać z ulgi?
Prawo do ulgi mają właściciele i współwłaściciele istniejących budynków mieszkalnych jednorodzinnych, także w zabudowie bliźniaczej, szeregowej lub grupowej. Status właściciela albo współwłaściciela trzeba mieć w momencie dokonywania odliczenia, czyli składania zeznania podatkowego.
| Kryterium | Status |
|---|---|
| Właściciel domu jednorodzinnego | Uprawniony |
| Współwłaściciel domu jednorodzinnego | Uprawniony |
| Mieszkaniec lokalu w bloku | Wykluczony |
| Użytkownik wieczysty lub najemca budynku | Wykluczony, jeśli nie jest właścicielem ani współwłaścicielem |
Ulga nie obejmuje mieszkań w budynkach wielorodzinnych ani lokali używanych na podstawie spółdzielczego własnościowego prawa do lokalu. Samo prowadzenie działalności gospodarczej w domu nie odbiera prawa do odliczenia, ale wydatek musi dotyczyć budynku mieszkalnego i spełniać pozostałe warunki.
Limit, terminy i zasady finansowe
Każdy podatnik może odliczyć maksymalnie 53 000 zł. Limit obejmuje wszystkie przedsięwzięcia termomodernizacyjne w budynkach, których podatnik jest właścicielem lub współwłaścicielem, a nie każdą nieruchomość osobno.
Odliczeniu podlega wydatek wraz z VAT, jeżeli podatnik nie odliczył tego podatku w rozliczeniu VAT. Koszt trzeba pomniejszyć o otrzymane dofinansowanie, zwrot lub inną formę refundacji. Nie można też odliczyć tej samej kwoty jako kosztu uzyskania przychodu albo w ramach innej ulgi.
Jeżeli dochód lub przychód w roku poniesienia wydatku jest zbyt niski, nieodliczoną część można rozliczać w kolejnych latach. Okres ten wynosi maksymalnie 6 lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
Ważne: przedsięwzięcie musi zostać zakończone w ciągu 3 kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Jeżeli termin nie zostanie dotrzymany, wcześniej odliczone kwoty trzeba doliczyć do dochodu albo przychodu za rok, w którym upłynął termin. W praktyce oznacza to zwrot korzyści podatkowej.
Co można odliczyć?
Katalog materiałów, urządzeń i usług wynika z załącznika do rozporządzenia Ministra Inwestycji i Rozwoju z 21 grudnia 2018 r. Odliczenie obejmuje tylko wydatki związane z przedsięwzięciem termomodernizacyjnym i prawidłowo udokumentowane fakturą VAT. Najważniejsze grupy wydatków to:
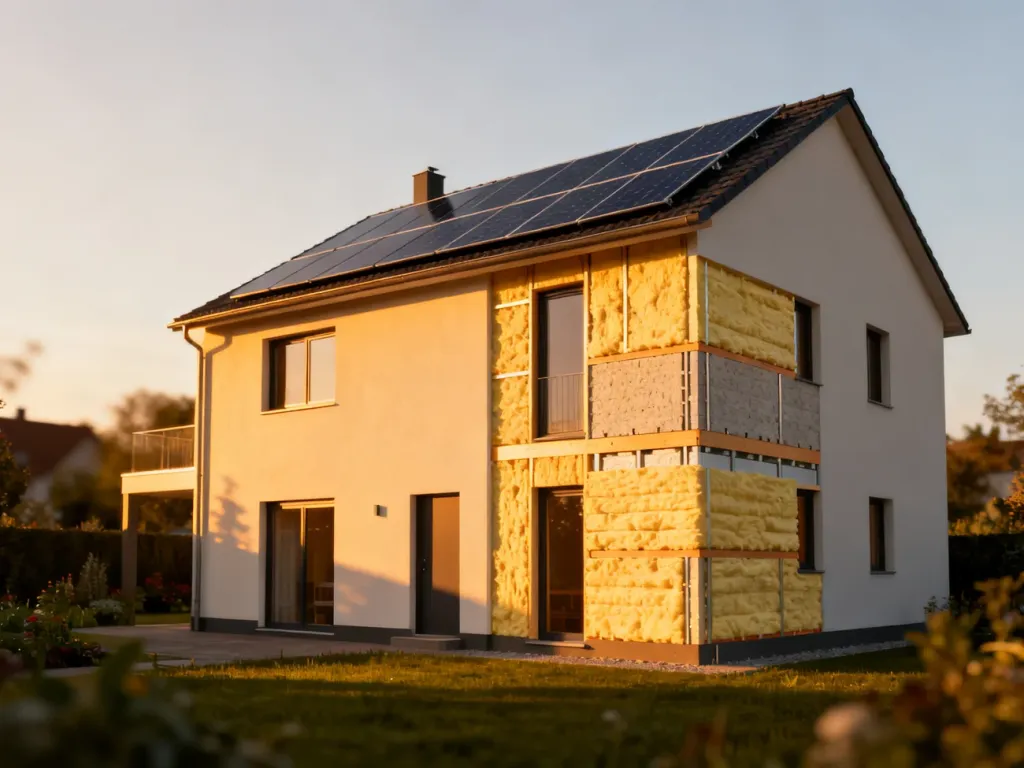
- Docieplenie budynku – materiały do docieplania przegród, dachów, fundamentów i płyt balkonowych oraz usługi wykonania tych prac.
- Stolarka – okna, okna dachowe, drzwi balkonowe, drzwi zewnętrzne, bramy garażowe i ich montaż.
- Źródła ciepła – pompy ciepła z niezbędną infrastrukturą, kotły przeznaczone wyłącznie do spalania biomasy, węzły cieplne oraz wybrane instalacje ogrzewcze.
- Odnawialne źródła energii – ogniwa fotowoltaiczne, kolektory słoneczne, magazyny energii i magazyny ciepła wraz z infrastrukturą.
- Instalacje i wentylacja – instalacje ogrzewania i ciepłej wody użytkowej, ogrzewanie elektryczne oraz wentylacja mechaniczna z odzyskiem ciepła.
- Usługi projektowe i techniczne – audyt energetyczny, analiza termograficzna, dokumentacja projektowa, montaż urządzeń, regulacja instalacji, analiza spalin i demontaż źródła ciepła na paliwo stałe.
Audyt energetyczny nie jest warunkiem skorzystania z ulgi. Jeżeli jednak został wykonany, zakres przedsięwzięcia powinien odpowiadać przyjętym w nim założeniom. Przed zakupem warto sprawdzić aktualne brzmienie wykazu, ponieważ przepisy dotyczące konkretnych urządzeń mogą się zmieniać.
| Kategoria | Przykład odliczalny | Przykład wykluczony |
|---|---|---|
| Ogrzewanie | Pompa ciepła wykorzystywana do ogrzewania domu lub przygotowania ciepłej wody | Klimatyzator z funkcją grzania, nawet jeśli ma wbudowaną pompę ciepła |
| Fotowoltaika | Instalacja PV wraz z niezbędną infrastrukturą | Wydatek w części pokrytej dotacją |
| Stolarka | Wymiana okien, drzwi zewnętrznych lub bramy garażowej | Element nieuwzględniony w katalogu materiałów i usług |
| Dokumentacja | Audyt energetyczny lub dokumentacja projektowa związana z termomodernizacją | Usługa niezwiązana z przedsięwzięciem termomodernizacyjnym |
Jak rozliczyć ulgę w PIT?
Odliczenia można dokonać od dochodu opodatkowanego według skali podatkowej lub podatkiem liniowym, a także od przychodu opodatkowanego ryczałtem. Ulgę wykazuje się w załączniku PIT/O do jednego z właściwych zeznań:
- Zbierz faktury VAT wystawione na osobę, która jest właścicielem lub współwłaścicielem domu i faktycznie poniosła wydatek.
- Sprawdź, czy każdy zakup lub usługa znajduje się w aktualnym wykazie wydatków termomodernizacyjnych.
- Pomniejsz kwotę wydatków o dotacje, zwroty i inne formy finansowania, które pokryły ich część.
- Wpisz odliczenie w PIT/O i dołącz ten załącznik do PIT-36, PIT-37, PIT-36L albo PIT-28.
- Przechowuj faktury oraz dokumenty potwierdzające wykonanie inwestycji przez okres wymagany dla dokumentacji podatkowej.
Przed wysłaniem zeznania sprawdź jeszcze podstawowe warunki:
- Czy jestem właścicielem albo współwłaścicielem domu jednorodzinnego?
- Czy posiadam faktury VAT potwierdzające poniesione wydatki?
- Czy wydatek znajduje się w wykazie materiałów, urządzeń lub usług?
- Czy odliczana kwota nie obejmuje dotacji, zwrotu ani wydatku rozliczonego wcześniej?
- Czy inwestycja zostanie zakończona w wymaganym terminie 3 lat?
Najczęstsze pytania
Czy małżonkowie mają wspólny limit?
Limit 53 000 zł dotyczy każdego podatnika osobno. Małżonkowie, którzy oboje są właścicielami lub współwłaścicielami nieruchomości, mogą więc korzystać z własnych limitów. Łączna suma odliczeń nie może jednak przekroczyć wydatku faktycznie poniesionego i odpowiednio udokumentowanego. Podział kwoty powinien odpowiadać temu, kto poniósł koszt. Współwłaściciele mogą ustalić proporcję odliczenia, o ile nie odliczą więcej niż wynosi wspólny wydatek.
Czy można połączyć ulgę z programem „Czyste Powietrze”?
Tak, ale odliczeniu podlega wyłącznie część sfinansowana przez podatnika. Jeżeli po skorzystaniu z ulgi podatnik otrzyma zwrot części wydatku, musi doliczyć wcześniej odliczoną kwotę do dochodu albo przychodu w zeznaniu za rok otrzymania zwrotu.
Czy fotowoltaika na garażu daje prawo do ulgi?
Może dawać takie prawo, jeżeli instalacja służy budynkowi mieszkalnemu jednorodzinnemu. Sam fakt zamontowania paneli na garażu lub budynku gospodarczym nie przesądza jeszcze o wykluczeniu. Znaczenie ma funkcjonalny związek instalacji z domem.
Czy faktura wystawiona na jednego małżonka może być rozliczona przez drugiego?
Wspólność majątkowa i rzeczywiste poniesienie wydatku mogą pozwalać na podział odliczenia między małżonków. Przy majątku odrębnym sytuacja jest bardziej rygorystyczna. Osoba, której dane nie widnieją na fakturze i która nie poniosła wydatku, może nie mieć podstaw do odliczenia. Przy nietypowej współwłasności warto przed złożeniem zeznania sprawdzić indywidualną sytuację podatkową.
Najważniejsze jest połączenie trzech warunków: właściwy budynek, wydatek z oficjalnego wykazu i faktura VAT. Do tego dochodzi termin 3 lat na zakończenie inwestycji oraz limit 53 000 zł na podatnika.
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady podatkowej. Przepisy oraz wykaz wydatków mogą się zmieniać, dlatego przed złożeniem zeznania należy sprawdzić aktualne informacje w ustawie o PIT i na podatki.gov.pl.